
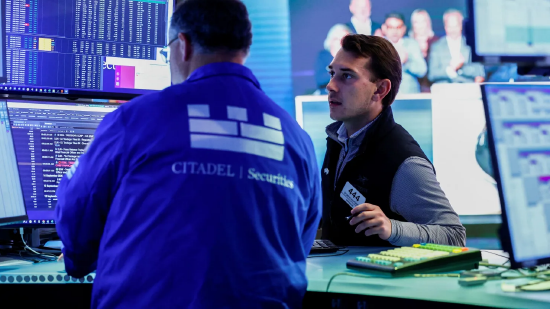
在连续数日遭遇抛售后,周三美国股市和美国国债市场出现喘息。交易员正在等待美联储最新利率决定以及更新后的经济预测,然后再判断接下来市场的方向。
截至发稿,道指期货涨0.26%,标普500指数期货涨0.25%,纳指期货涨0.51%。
MSCI全球股票指数上涨0.1%,此前连续两个交易日下跌。日本以外的亚太股票指数上涨0.6%,结束此前连续四个交易日下跌的走势。
欧洲多数股市开盘走高,泛欧斯托克600指数上涨0.3%。
英特尔在美国盘前交易中表现突出,股价上涨超过5%。该公司正在与韩国芯片制造商SK海力士进行谈判,计划让后者首次在美国生产存储芯片。相比之下,软件股表现落后。
BMO Wealth Management的Carol Schleif表示:“我们预计未来几周股市仍将维持震荡,直到真正进入财报季、市场重新获得基本面支撑。在此之前,投资者只能继续关注中期选举相关言论和通胀数据带来的焦虑,并从中寻找是否还会进一步加息的线索。”
油价跌破108美元
油价回落帮助市场情绪趋稳,布伦特原油跌破每桶108美元。有报道称,沙特正通过阿曼提供额外原油货源,这缓解了市场对供应中断规模的担忧。
周三油价下跌,此前美国行业数据显示,美国原油库存上周增加710万桶。由于供应因素推动布伦特原油过去两个交易日累计上涨超过4%,其相对强弱指数一度升破70,这一水平通常意味着短期可能出现回调,也暗示此前涨幅可能已经过度。
美国股市开盘前将公布零售销售。彭博经济研究认为,这份数据可能不会给美联储太多担忧需求疲软的理由。经济学家Eliza Winger表示,预计8月名义零售销售将强劲反弹,价格上涨和季节性因素都将进一步推高数据表现。
美联储决议倒计时
美联储将在周三晚些时候公布政策决定,随后美联储主席凯文·沃什将召开新闻发布会。
市场预计,美联储将自2023年以来首次加息,因为政策制定者越来越怀疑,在缺乏进一步政策收紧的情况下,通胀能否充分降温。油价飙升进一步加剧了市场对价格压力重新加速的担忧,也推动债券收益率升至数十年来高位,并持续对股市构成压力。
巴黎Edmond de Rothschild Asset Management多资产及Overlay业务负责人Michaël Nizard表示:“现在加息对他来说是一个可信度问题。如果今晚不加息,可能会对美联储的可信度、独立性以及股市构成问题。”
他还表示:“这同样涉及美联储的政策指引和反应函数。现在很难准确描述,美联储究竟在按照怎样的反应函数行事。”
美国总统特朗普多次表示,希望利率更低。他上个月曾表示,如果美联储不降息,美国将停止与那些对美存在贸易顺差的国家开展贸易。
交易员基本没有理会这些言论,目前普遍认为加息几乎已成定局。根据CME集团FedWatch工具,在美联储公布决定时,市场定价显示加息25个基点的概率为92.5%,高于一周前的61.2%,并且已经完全计入12月前再次加息一次的预期。
Carmignac投资委员会成员Kevin Thozet表示:“高于目标的通胀、不断上涨的能源和大宗商品价格、充分就业,以及异常强劲的经济,这些因素结合在一起,都要求美联储进一步收紧货币政策。”
美元几乎没有波动
美国国债价格基本持平,10年期美债收益率维持在5.00%。周二该收益率三年来首次升破这一关口,并一度触及2007年以来最高水平。
彭博跨资产策略师Ven Ram表示:“长期美债收益率已经处于多年高位。尽管此前看空久期的交易员今天可能倾向于削减部分仓位,但市场叙事能否真正出现转折,仍取决于各国央行是否能够展现出压制通胀的决心,并重新恢复部分政策可信度。”
美元几乎没有波动,日元兑美元维持在155附近,此前连续两个交易日走弱。投资者正在等待日本央行周五公布政策决定,市场预计日本央行将把利率提高至31年来最高水平。
英国股市上涨,英镑基本持平。英国最新通胀数据并未明显改变市场对周四英国央行政策决定的预期,市场普遍预计利率将维持不变。不过,投资者仍预计英国央行将在年底前加息。
瑞银全球财富管理分析师在一份报告中表示:“如果英国央行在通胀和能源价格上升的背景下释放未来将加息的信号,英镑未来几周可能走强。与此同时,如果日本央行释放的信号不及市场目前偏鹰派的预期,日元则可能走弱。”
随着中东冲突造成燃料供应中断,并加剧市场对能源驱动型通胀的担忧,全球各大央行都在评估是否需要进一步收紧货币政策。
比特币则延续跌势,跌至约75800美元。此前一个交易日,在美国参议院投票否决推进一项由特朗普支持的全面加密货币立法后,加密市场遭遇大幅抛售。
野村证券:两大原因促使美联储年内加息两次。
华尔街阵营中向来立场偏鸽的野村证券近日罕见推翻了此前按兵不动的利率预判,选择全面转向鹰派。该机构最新研判显示,美联储预计将在今年9月和12月连续两次上调政策利率,每次加息幅度为25个基点,这意味着美国本轮紧缩周期或将延伸至更远区间。
野村此番立场大反转并非空穴来风,背后主要受到双重现实因素的强力驱动:一是美国抗通胀战线出现反复迹象,二是美联储核心层的政策沟通风格展现出更鲜明的紧缩偏好。
在野村看来,通胀下行势头的停滞,正在从根本上倒逼美联储重启收紧阀门。此外,沃什所传递出的强硬态度,与此前市场普遍押注的“长时间暂停加息”存在实质性温差,直接打破了政策维持现状的平衡。
不要和盈利周期对抗!美股今年破8000点?
杰富瑞预计,在AI投资狂潮和企业盈利超预期上行的双重引擎驱动下,标普500指数将在今年底飙升至8000点,并在2027年进一步触及9000点。
报告认为,尽管面临10年期美债收益率上升、通胀粘性以及中期选举等宏观逆风,但是企业基本面仍将是决定回报的核心驱动力。
杰富瑞的核心逻辑清晰而有力:在一个盈利增长超过历史平均两倍以上的周期中,与盈利趋势对抗是危险的。
此外,杰富瑞认为,AI驱动的盈利扩张正在从七巨头向更广泛的市场蔓延,这为市场提供了更坚实的基础,应将目光锁定在科技、金融、医疗保健和材料等具备强劲盈利修正和宏观支撑的超配行业,在估值收缩的担忧中把握这场罕见的盈利超级周期。
然而,杰富瑞也在报告中特别指出两大核心风险:一是AI相关公司盈利增长的实质性放缓,这将直接动摇整个牛市逻辑的根基;二是10年期美债收益率的持续上行,这将通过估值压缩渠道对股市形成系统性压力。
富国银行重绘美股投资版图,下调标普500目标点位。
富国银行首席股票策略师Ohsung Kwon将标普500指数年底目标从7950点降至7700点,并将科技板块从此前予以的“超配”评级降低至“等权重标配”,原因是即将到来的中期选举日益成为该板块的风险,尤其是在反对数据中心开发的声音不断增强之际。
该策略师愈发担忧,持续多年的盈利扩张已经将市场预期推至历史最高位附近,AI资本开支、美国各州政府对于数据中心建设进程的政策限制以及财政政策、货币政策不确定性近期则在不断加码。
值得注意的是,该策略师对2027年盈利并未表现出很大担忧,重点警惕的是AI数据中心建设相关联的资本支出放缓可能冲击2028年利润。
因此,这次调整更接近对美股市场远期增长和估值的重新审视。
焦点个股
消息称 SK 海力士正与英特尔谈判,计划首次在美国本土生产存储芯片,受此消息提振,两家芯片制造商股价走高。两只股票涨幅均超 2.5%,但 SK 海力士表示,尚未就与英特尔的任何合作做出最终决定。
运输物流公司J.B. 亨特股价大跌超 11%。公司预警,第三季度盈利环比或将下滑 5%‑10%。J.B. 亨特称盈利下滑源于企业内部调整,用以应对采购运输费率走高的局面。
摩根士丹利将在线旅游公司亿客行股票下调至低配评级后,其股价下跌超 2.5%。该行分析师表示,该股风险回报比欠佳,尤其公司业务更容易受到消费端走弱的冲击。
有报告显示上周能源库存增加,原油期货下跌 2%,带动能源股走低。戴文能源(FANG)跌幅接近 4%,西方石油(OXY)下跌 1%,埃克森美孚(XOM)与戴文能源(DVN)均下跌近 1%。
沃尔夫研究将Paychex上调至同业持平评级,股价上涨超 1%。分析师称,当前宏观环境利好该公司营收增长预期;并且公司客户群体偏向蓝领劳动者,使其能够抵御人工智能带来的岗位流失冲击。
瑞银将联合太平洋铁路列为买入评级后,这家货运运营商股价上涨 1.5%。该行分析师预计货运量将强劲增长,推动 2028 年之前公司盈利表现超出市场预期。

海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭明煜
